Kredit Usaha Rakyat (KUR) BRI merupakan fasilitas pembiayaan yang ditujukan untuk membantu pelaku usaha mikro, kecil, dan menengah mengembangkan usaha. Sebelum mengajukan pinjaman, calon debitur perlu memperkirakan besarnya cicilan bulanan agar pembayaran tetap sesuai dengan kemampuan keuangan usaha.
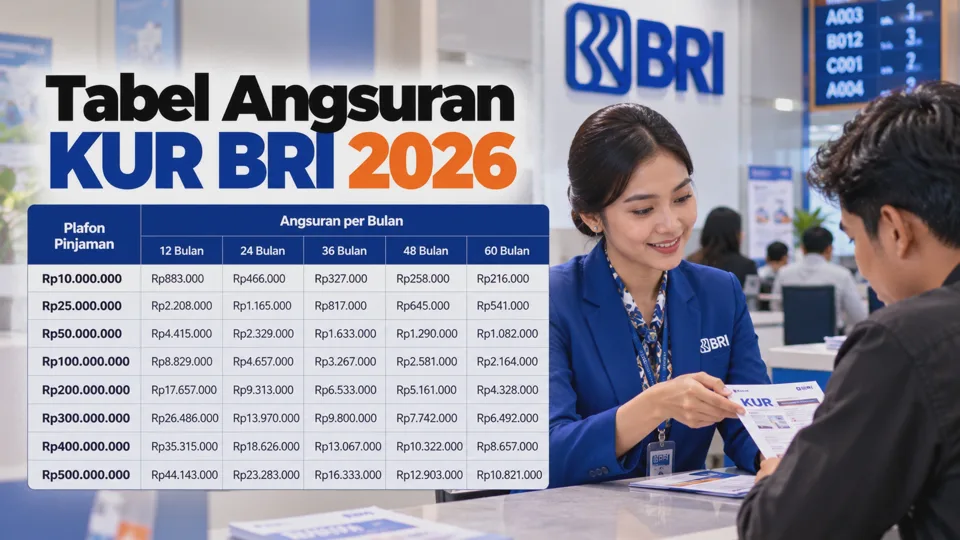
Tabel angsuran KUR BRI 2026 berikut menyajikan simulasi cicilan untuk plafon Rp1 juta hingga Rp100 juta dengan pilihan tenor 12, 24, 36, 48, dan 60 bulan. Angka dihitung menggunakan asumsi bunga efektif 6% per tahun dengan angsuran bulanan tetap. Hasilnya merupakan perkiraan matematis, bukan jadwal angsuran resmi atau jaminan bahwa setiap nominal dan tenor tersedia bagi seluruh pemohon.
Tabel Angsuran KUR BRI 2026 untuk Plafon Rp1 Juta hingga Rp100 Juta
Besarnya cicilan KUR BRI dipengaruhi oleh jumlah pinjaman, suku bunga, dan jangka waktu pembayaran. Semakin besar plafon, semakin tinggi angsuran bulanannya jika tenor dan asumsi bunga sama. Sebaliknya, tenor yang lebih panjang dapat menurunkan cicilan bulanan, tetapi biasanya membuat total bunga yang dibayar menjadi lebih besar.
Berikut gambaran cicilan untuk beberapa nominal pinjaman dengan asumsi bunga efektif 6% per tahun.
| Plafon pinjaman | 12 bulan | 24 bulan | 36 bulan | 48 bulan | 60 bulan |
|---|---|---|---|---|---|
| Rp1 juta | Rp86.066 | Rp44.321 | Rp30.422 | Rp23.485 | Rp19.333 |
| Rp5 juta | Rp430.332 | Rp221.603 | Rp152.110 | Rp117.425 | Rp96.664 |
| Rp10 juta | Rp860.664 | Rp443.206 | Rp304.219 | Rp234.850 | Rp193.328 |
| Rp20 juta | Rp1.721.329 | Rp886.412 | Rp608.439 | Rp469.701 | Rp386.656 |
| Rp30 juta | Rp2.581.993 | Rp1.329.618 | Rp912.658 | Rp704.551 | Rp579.984 |
| Rp40 juta | Rp3.442.657 | Rp1.772.824 | Rp1.216.877 | Rp939.401 | Rp773.312 |
| Rp50 juta | Rp4.303.321 | Rp2.216.031 | Rp1.521.097 | Rp1.174.251 | Rp966.640 |
| Rp60 juta | Rp5.163.986 | Rp2.659.237 | Rp1.825.316 | Rp1.409.102 | Rp1.159.968 |
| Rp70 juta | Rp6.024.650 | Rp3.102.443 | Rp2.129.536 | Rp1.643.952 | Rp1.353.296 |
| Rp80 juta | Rp6.885.314 | Rp3.545.649 | Rp2.433.755 | Rp1.878.802 | Rp1.546.624 |
| Rp90 juta | Rp7.759.979 | Rp3.988.855 | Rp2.737.974 | Rp2.113.653 | Rp1.739.952 |
| Rp100 juta | Rp8.606.643 | Rp4.432.061 | Rp3.042.194 | Rp2.348.503 | Rp1.933.280 |
Catatan penting: tabel tersebut merupakan simulasi dengan metode angsuran tetap dan bunga efektif 6% per tahun. Perhitungan bank dapat berbeda karena skema bunga, kategori KUR, tenor yang disetujui, biaya yang berlaku, serta ketentuan program pada saat pengajuan.
Selain itu, tabel ini bukan berarti plafon Rp1 juta sampai Rp10 juta pasti tersedia dalam produk KUR Mikro BRI. Informasi produk KUR Mikro pada situs BRI mencantumkan plafon di atas Rp10 juta sampai Rp100 juta per debitur. Untuk nominal yang lebih kecil, tanyakan kepada BRI mengenai produk pembiayaan yang sesuai.
Tabel Angsuran KUR BRI Rp1 Juta–Rp10 Juta Berdasarkan Tenor
Simulasi berikut berguna bagi pembaca yang ingin mengetahui gambaran cicilan untuk pinjaman kecil. Namun, nominal di bawah atau sama dengan Rp10 juta perlu dipastikan kembali kelayakannya karena tidak termasuk rentang plafon KUR Mikro yang dicantumkan pada halaman produk BRI.
Tabel angsuran pinjaman Rp1 juta–Rp5 juta
| Plafon | 12 bulan | 24 bulan | 36 bulan | 48 bulan | 60 bulan |
|---|---|---|---|---|---|
| Rp1 juta | Rp86.066 | Rp44.321 | Rp30.422 | Rp23.485 | Rp19.333 |
| Rp2 juta | Rp172.133 | Rp88.641 | Rp60.844 | Rp46.970 | Rp38.666 |
| Rp3 juta | Rp258.199 | Rp132.962 | Rp91.266 | Rp70.455 | Rp57.998 |
| Rp4 juta | Rp344.266 | Rp177.282 | Rp121.688 | Rp93.940 | Rp77.331 |
| Rp5 juta | Rp430.332 | Rp221.603 | Rp152.110 | Rp117.425 | Rp96.664 |
Tabel angsuran pinjaman Rp6 juta–Rp10 juta
| Plafon | 12 bulan | 24 bulan | 36 bulan | 48 bulan | 60 bulan |
|---|---|---|---|---|---|
| Rp6 juta | Rp516.399 | Rp265.924 | Rp182.532 | Rp140.910 | Rp115.997 |
| Rp7 juta | Rp602.465 | Rp310.244 | Rp212.954 | Rp164.395 | Rp135.330 |
| Rp8 juta | Rp688.531 | Rp354.565 | Rp243.375 | Rp187.880 | Rp154.662 |
| Rp9 juta | Rp774.598 | Rp398.885 | Rp273.797 | Rp211.365 | Rp173.995 |
| Rp10 juta | Rp860.664 | Rp443.206 | Rp304.219 | Rp234.850 | Rp193.328 |
Dari tabel tersebut, pinjaman Rp5 juta dengan tenor 24 bulan menghasilkan perkiraan cicilan sekitar Rp221.603 per bulan. Jika tenor diperpanjang menjadi 60 bulan, angsuran turun menjadi sekitar Rp96.664 per bulan.
Walaupun cicilan bulanan menjadi lebih ringan, calon peminjam tetap perlu mempertimbangkan total pembayaran dan kesesuaian tenor dengan kebutuhan usaha. Jangan memilih jangka waktu panjang hanya karena angsurannya terlihat lebih kecil.
Tabel Angsuran KUR BRI Rp10 Juta–Rp50 Juta Berdasarkan Tenor
Plafon Rp10 juta sampai Rp50 juta sering menjadi perhatian pelaku usaha yang membutuhkan modal untuk menambah stok, membeli peralatan, atau memperluas kegiatan operasional.
Tabel berikut menunjukkan perkiraan cicilan dengan asumsi bunga efektif 6% per tahun.
| Plafon | 12 bulan | 24 bulan | 36 bulan | 48 bulan | 60 bulan |
|---|---|---|---|---|---|
| Rp10 juta | Rp860.664 | Rp443.206 | Rp304.219 | Rp234.850 | Rp193.328 |
| Rp15 juta | Rp1.290.996 | Rp664.809 | Rp456.329 | Rp352.275 | Rp289.992 |
| Rp20 juta | Rp1.721.329 | Rp886.412 | Rp608.439 | Rp469.701 | Rp386.656 |
| Rp25 juta | Rp2.151.661 | Rp1.108.015 | Rp760.548 | Rp587.126 | Rp483.320 |
| Rp30 juta | Rp2.581.993 | Rp1.329.618 | Rp912.658 | Rp704.551 | Rp579.984 |
| Rp40 juta | Rp3.442.657 | Rp1.772.824 | Rp1.216.877 | Rp939.401 | Rp773.312 |
| Rp50 juta | Rp4.303.321 | Rp2.216.031 | Rp1.521.097 | Rp1.174.251 | Rp966.640 |
Sebagai contoh, jika pelaku usaha mengajukan pinjaman Rp20 juta dengan tenor 36 bulan, perkiraan cicilan berdasarkan simulasi adalah sekitar Rp608.439 per bulan. Untuk pinjaman Rp50 juta dengan tenor yang sama, cicilannya sekitar Rp1,52 juta per bulan.
Sebelum memilih plafon, hitung terlebih dahulu kebutuhan modal yang benar-benar diperlukan. Pinjaman yang terlalu besar dapat menambah beban pembayaran tanpa memberikan peningkatan pendapatan yang sebanding.
Perlu diingat bahwa tenor 48 dan 60 bulan pada tabel adalah simulasi perhitungan. Menurut informasi produk KUR Mikro BRI, jangka waktu Kredit Modal Kerja maksimal 3 tahun, sedangkan Kredit Investasi maksimal 5 tahun. Ketersediaan tenor harus disesuaikan dengan jenis pembiayaan yang diajukan dan persetujuan bank.
Tabel Angsuran KUR BRI Rp50 Juta–Rp100 Juta Berdasarkan Tenor
Pinjaman Rp50 juta hingga Rp100 juta memerlukan perencanaan pembayaran yang lebih cermat. Calon debitur sebaiknya menghitung kemampuan usaha menghasilkan arus kas untuk membayar cicilan setiap bulan, termasuk ketika penjualan menurun.
Berikut simulasi angsuran untuk plafon Rp50 juta sampai Rp100 juta.
| Plafon | 12 bulan | 24 bulan | 36 bulan | 48 bulan | 60 bulan |
|---|---|---|---|---|---|
| Rp50 juta | Rp4.303.321 | Rp2.216.031 | Rp1.521.097 | Rp1.174.251 | Rp966.640 |
| Rp60 juta | Rp5.163.986 | Rp2.659.237 | Rp1.825.316 | Rp1.409.102 | Rp1.159.968 |
| Rp70 juta | Rp6.024.650 | Rp3.102.443 | Rp2.129.536 | Rp1.643.952 | Rp1.353.296 |
| Rp80 juta | Rp6.885.314 | Rp3.545.649 | Rp2.433.755 | Rp1.878.802 | Rp1.546.624 |
| Rp90 juta | Rp7.759.979 | Rp3.988.855 | Rp2.737.974 | Rp2.113.653 | Rp1.739.952 |
| Rp100 juta | Rp8.606.643 | Rp4.432.061 | Rp3.042.194 | Rp2.348.503 | Rp1.933.280 |
Contohnya, pinjaman Rp100 juta dengan tenor 36 bulan menghasilkan estimasi cicilan sekitar Rp3,04 juta per bulan. Jika menggunakan tenor 60 bulan, estimasi cicilan turun menjadi sekitar Rp1,93 juta per bulan.
Akan tetapi, tenor lima tahun tidak otomatis tersedia untuk semua jenis KUR. Pada informasi produk KUR Mikro BRI, tenor maksimal untuk Kredit Investasi adalah lima tahun, sedangkan Kredit Modal Kerja maksimal tiga tahun. Calon debitur perlu memastikan kategori pembiayaan yang sesuai sebelum menggunakan tabel ini sebagai dasar keputusan.
Perlu juga dipertimbangkan bahwa usaha harus memiliki sisa arus kas yang cukup setelah membayar biaya operasional, gaji, pembelian stok, dan kebutuhan rumah tangga. Cicilan yang secara nominal terlihat terjangkau belum tentu aman jika pendapatan usaha tidak stabil.
Pilihan Tenor KUR BRI 2026 dan Pengaruhnya terhadap Cicilan
Tenor merupakan jangka waktu yang diberikan kepada debitur untuk melunasi pinjaman. Pilihan tenor memengaruhi jumlah cicilan bulanan dan total bunga yang harus dibayar.
Pada produk KUR Mikro BRI, informasi produk mencantumkan ketentuan umum berikut:
-
Kredit Modal Kerja: jangka waktu maksimal 3 tahun.
-
Kredit Investasi: jangka waktu maksimal 5 tahun.
Tenor yang tersedia untuk pengajuan tertentu tetap bergantung pada ketentuan program dan keputusan bank. Karena itu, pilihan 12, 24, 36, 48, dan 60 bulan pada tabel merupakan periode simulasi, bukan jaminan bahwa semuanya akan disetujui.
Tenor 12 bulan
Tenor 12 bulan cocok untuk simulasi pinjaman yang ingin dilunasi dalam waktu relatif singkat. Angsuran bulanannya paling tinggi dibandingkan tenor lebih panjang dengan plafon yang sama, tetapi periode pembayaran lebih pendek.
Tenor 24 bulan
Tenor 24 bulan dapat menjadi pilihan untuk membagi pembayaran selama dua tahun. Cicilan bulanan lebih rendah daripada tenor 12 bulan, sehingga tekanan pembayaran per bulan berkurang.
Tenor 36 bulan
Tenor 36 bulan memberikan waktu pembayaran selama tiga tahun. Untuk Kredit Modal Kerja KUR Mikro, periode ini sesuai dengan jangka waktu maksimal yang tercantum pada informasi produk BRI.
Tenor 48 dan 60 bulan
Periode 48 dan 60 bulan dapat digunakan sebagai pembanding dalam simulasi, terutama ketika mempertimbangkan pembiayaan investasi. Namun, jangan menganggap kedua tenor tersebut otomatis tersedia untuk Kredit Modal Kerja.
Bagaimana memilih tenor yang sesuai?
Pilih tenor dengan memperhatikan tiga hal:
-
Kemampuan membayar: cicilan sebaiknya tidak mengganggu kebutuhan pokok dan operasional usaha.
-
Perkiraan pendapatan: sesuaikan pembayaran dengan arus kas realistis, bukan hanya target penjualan.
-
Tujuan penggunaan dana: modal kerja dan investasi dapat memiliki ketentuan jangka waktu yang berbeda.
Tenor terpendek tidak selalu menjadi pilihan terbaik jika cicilan terlalu berat. Sebaliknya, tenor terpanjang juga tidak selalu paling hemat karena total bunga dapat meningkat seiring lamanya pinjaman.
Suku Bunga KUR BRI 2026 dan Cara Menghitung Angsuran Bulanan
Informasi produk KUR BRI mencantumkan suku bunga mulai dari 6% efektif per tahun untuk KUR Mikro dan KUR Kecil. Namun, bunga yang berlaku bagi pemohon perlu dipastikan berdasarkan kategori KUR, ketentuan program pada saat pengajuan, dan riwayat pembiayaan yang relevan.
Karena suku bunga dapat mengikuti ketentuan program, calon debitur sebaiknya memeriksa informasi terbaru melalui halaman resmi KUR BRI atau kantor BRI sebelum menyimpulkan bahwa bunga tertentu pasti berlaku untuk pengajuannya.
Cara menghitung angsuran bulanan
Untuk tabel di artikel ini, angsuran dihitung menggunakan metode angsuran tetap dengan bunga efektif tahunan 6%, yang dikonversi menjadi tingkat bunga bulanan 0,5%.
Keterangan:
-
(A) = angsuran per bulan.
-
(P) = jumlah pinjaman.
-
(r) = tingkat bunga per bulan.
-
(n) = jumlah bulan pembayaran.
Sebagai contoh, pinjaman Rp10 juta dengan tenor 12 bulan menggunakan tingkat bunga bulanan 0,5%. Dengan rumus tersebut, angsuran diperkirakan sekitar Rp860.664 per bulan.
Angka ini merupakan hasil simulasi matematika. Perhitungan aktual bank dapat menggunakan jadwal pembayaran dan ketentuan yang berbeda, sehingga nominal cicilan resmi dapat tidak sama persis dengan tabel.
Apakah bunga KUR selalu 6%?
Tidak tepat jika langsung menganggap seluruh pengajuan KUR BRI selalu menggunakan bunga 6% per tahun. Informasi produk BRI menyebutkan bunga mulai 6% efektif per tahun, sementara bunga yang berlaku dapat dipengaruhi ketentuan program dan kategori peminjam.
Karena itu, sebelum menyetujui pinjaman, mintalah simulasi tertulis dari petugas BRI yang menunjukkan plafon, tenor, suku bunga, angsuran, serta biaya yang berlaku. Dengan demikian, Anda dapat menghitung total kewajiban secara lebih akurat.
Syarat Pengajuan KUR BRI 2026 untuk Pinjaman hingga Rp100 Juta
KUR BRI ditujukan untuk mendukung usaha produktif dan layak. Calon debitur perlu memenuhi persyaratan administrasi dan kriteria usaha yang ditetapkan bank serta program KUR yang berlaku.
Pada halaman resmi produk KUR BRI, sejumlah persyaratan yang dicantumkan untuk KUR Mikro dan KUR Kecil meliputi:
-
Memiliki usaha produktif dan layak.
-
Usaha telah berjalan aktif minimal enam bulan untuk kategori yang mencantumkan persyaratan tersebut.
-
Memenuhi ketentuan omzet usaha sesuai kategori KUR.
-
Tidak sedang menerima kredit dari perbankan, kecuali jenis kredit konsumtif yang diperbolehkan dalam ketentuan produk.
-
Menyiapkan dokumen administrasi seperti KTP, Kartu Keluarga, dan perizinan usaha sesuai ketentuan.
Informasi produk BRI mencantumkan plafon KUR Mikro di atas Rp10 juta sampai Rp100 juta per debitur, dengan suku bunga mulai 6% efektif per tahun dan tanpa agunan tambahan. KUR Kecil memiliki rentang plafon berbeda, yakni di atas Rp100 juta sampai Rp500 juta, serta dapat mensyaratkan agunan sesuai peraturan bank.
Persyaratan tersebut perlu dikonfirmasi kembali pada saat pengajuan karena aturan program dan kriteria penyaluran dapat berubah. Memenuhi persyaratan administrasi tidak otomatis menjamin permohonan disetujui. Bank tetap melakukan penilaian terhadap kelayakan usaha, kemampuan membayar, dan dokumen pemohon.
Cara Mengajukan KUR BRI 2026 dan Mengecek Estimasi Cicilan
Calon debitur dapat memulai pengajuan KUR dengan memeriksa persyaratan dan menyiapkan dokumen usaha. Sebelum mengajukan, sebaiknya hitung kebutuhan modal dan perkiraan cicilan agar jumlah pinjaman tidak melebihi kemampuan pembayaran.
Berikut tahapan umum yang dapat dilakukan:
-
Periksa informasi produk KUR BRI. Buka halaman resmi KUR BRI untuk mengetahui kategori pembiayaan, plafon, suku bunga, dan persyaratan terbaru.
-
Siapkan dokumen administrasi. Siapkan KTP, KK, dokumen usaha, serta dokumen lain yang diminta sesuai kategori pengajuan.
-
Hitung kebutuhan modal. Tentukan jumlah yang benar-benar diperlukan untuk membeli stok, peralatan, bahan baku, atau kebutuhan produktif lainnya.
-
Buat simulasi angsuran. Gunakan tabel dalam artikel ini sebagai gambaran awal, kemudian bandingkan dengan simulasi resmi dari bank.
-
Ajukan melalui kanal resmi. Ikuti prosedur yang ditentukan BRI, baik melalui layanan digital yang tersedia maupun kantor cabang.
-
Lengkapi proses verifikasi. Berikan informasi usaha dan dokumen sesuai permintaan petugas.
-
Pelajari penawaran pinjaman. Sebelum menyetujui, periksa nominal cicilan, tenor, bunga, biaya, dan kewajiban lain yang tercantum.
-
Pastikan cicilan sesuai kemampuan. Jangan mengambil pinjaman hanya karena plafon yang ditawarkan besar.
Cara mengecek estimasi cicilan secara lebih akurat
Tabel dalam artikel ini membantu memperkirakan angsuran, tetapi angka final sebaiknya diperoleh dari petugas atau kanal resmi BRI. Sampaikan jumlah pinjaman yang diinginkan, tujuan penggunaan dana, dan tenor yang dipertimbangkan.
Mintalah penjelasan mengenai suku bunga efektif, angsuran bulanan, total pembayaran selama tenor, serta biaya yang mungkin berlaku. Jika simulasi resmi berbeda dari tabel, gunakan penawaran resmi bank sebagai acuan pengambilan keputusan.
Hindari pihak yang menjanjikan KUR pasti cair dengan meminta biaya tidak resmi di muka. Gunakan kanal resmi BRI dan jangan menyerahkan PIN, kode OTP, atau kata sandi perbankan kepada pihak lain.
FAQ Tabel Angsuran KUR BRI 2026
Berapa angsuran KUR BRI Rp10 juta per bulan?
Dalam simulasi bunga efektif 6% per tahun, angsuran Rp10 juta diperkirakan sekitar Rp860.664 untuk tenor 12 bulan, Rp443.206 untuk 24 bulan, dan Rp304.219 untuk 36 bulan. Nilai aktual mengikuti penawaran resmi bank.
Berapa cicilan KUR BRI Rp50 juta?
Dengan asumsi bunga efektif 6% per tahun, cicilan Rp50 juta diperkirakan sekitar Rp1.521.097 per bulan untuk tenor 36 bulan atau Rp966.640 untuk tenor 60 bulan. Tenor 60 bulan tidak otomatis tersedia untuk semua jenis pembiayaan KUR.
Berapa angsuran KUR BRI Rp100 juta?
Dalam simulasi ini, cicilan Rp100 juta diperkirakan sekitar Rp3.042.194 per bulan untuk tenor 36 bulan dan Rp1.933.280 untuk tenor 60 bulan. Nominal resmi dapat berbeda menurut ketentuan pinjaman yang disetujui.
Apakah KUR BRI 2026 memiliki bunga 6%?
Halaman produk KUR BRI mencantumkan suku bunga mulai 6% efektif per tahun. Bunga yang berlaku bagi setiap pengajuan perlu dikonfirmasi berdasarkan kategori KUR dan ketentuan program terbaru.
Apakah pinjaman KUR BRI Rp1 juta bisa diajukan?
Halaman produk KUR Mikro BRI mencantumkan plafon di atas Rp10 juta hingga Rp100 juta. Oleh karena itu, tabel pinjaman Rp1 juta hingga Rp10 juta dalam artikel ini hanya simulasi matematika, bukan konfirmasi bahwa nominal tersebut tersedia dalam produk KUR Mikro BRI.
Berapa tenor maksimal KUR Mikro BRI?
Informasi produk BRI mencantumkan jangka waktu maksimal tiga tahun untuk Kredit Modal Kerja dan lima tahun untuk Kredit Investasi. Tenor yang diberikan tetap mengikuti penilaian dan persetujuan bank.
Kesimpulan
Tabel angsuran KUR BRI 2026 dapat digunakan sebagai gambaran awal untuk memperkirakan cicilan berdasarkan jumlah pinjaman dan tenor. Dalam simulasi bunga efektif 6% per tahun, cicilan akan semakin ringan ketika tenor diperpanjang, tetapi total pembayaran dapat meningkat.
Sebelum mengajukan KUR, periksa plafon yang tersedia, jenis pembiayaan, suku bunga, tenor, dan persyaratan terbaru melalui kanal resmi BRI. Gunakan simulasi bank sebagai acuan final dan pastikan cicilan sesuai dengan kemampuan arus kas usaha.